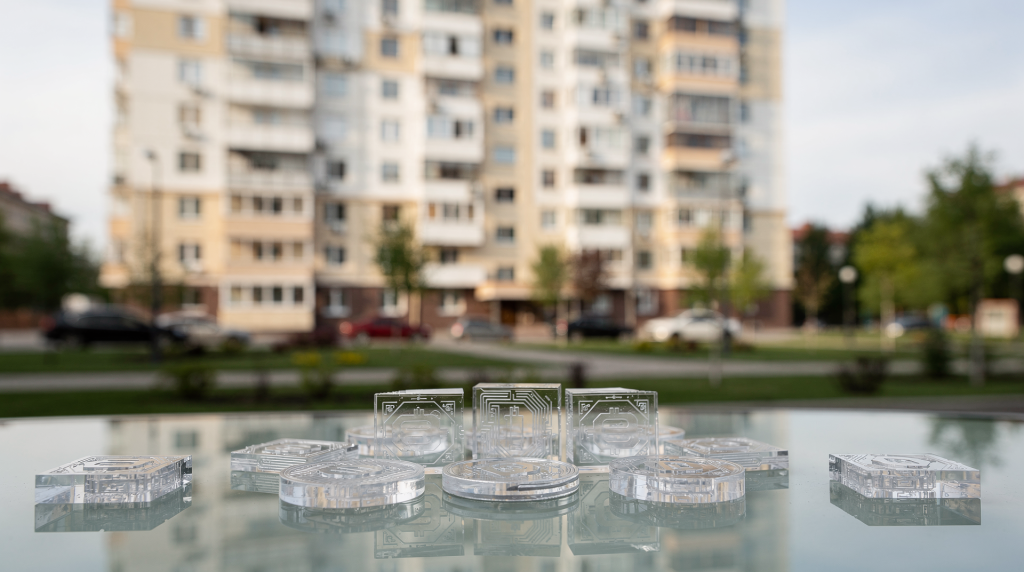
Когда я только начинал разбираться с виртуальной землей в метавселенных, меня поражало, насколько быстро цифровой участок может сменить владельца — буквально за один блок транзакции. А потом я столкнулся с реальной недвижимостью и ее многоступенчатыми цепочками согласований. Токенизация как раз и пытается перенести эту скорость и гибкость цифровых активов на физический мир. Но здесь нет магии: токенизация недвижимости — это не «квартира в блокчейне», а способ перевести в цифровую форму права на денежный поток, долю участия или иное имущественное требование, связанное с объектом. В России это уже используется, но в рамках правового режима ЦФА, а не как прямая замена записи в ЕГРН.
Что такое токенизация недвижимости простыми словами
Если совсем коротко: токенизация превращает часть экономической ценности объекта в цифровой инструмент, которым можно владеть, продавать или получать по нему выплаты. Это похоже на то, как в метавселенных вы покупаете не весь мир, а конкретный участок с определенными характеристиками и потенциалом доходности. Только здесь вместо виртуального ленда — физический объект, а вместо игровой валюты — вполне реальные деньги.
Чаще всего речь идет не о праве собственности на квартиру или офис, а о праве на доход, привязанном к объекту: аренде, росту стоимости метра или денежному требованию к эмитенту. За годы анализа рынка я вывел для себя простое правило: токенизация — это финансовая упаковка недвижимости, а не новая форма владения ею.
На практике это выглядит так:
- объект недвижимости остается в обычном юридическом контуре;
- выпускается цифровой инструмент, отражающий права инвестора;
- инвестор получает выплаты по правилам выпуска;
- сам объект по-прежнему учитывается и регистрируется отдельно.
Почему это не то же самое, что покупка доли в квартире
Главная ошибка новичков — считать, что токен дает ту же защиту, что и доля в праве собственности. В российском праве право на недвижимость возникает и переходит через государственную регистрацию, а запись в цифровой системе не заменяет ЕГРН. Я не раз видел, как инвесторы, пришедшие из мира NFT и метавселенных, ожидают, что токен на недвижимость работает как токен на виртуальный участок — но это совершенно разные правовые вселенные.
Это означает три важных вещи:
- токен не делает инвестора собственником объекта в гражданско-правовом смысле;
- юридическая сила токена ограничена структурой выпуска;
- надежность зависит не только от технологии, но и от эмитента, документов и модели выплат.
По сути, вы покупаете не квадратные метры, а финансовое обязательство, привязанное к этим метрам. И здесь, как и с виртуальной землей, где ценность участка определяется не только его расположением, но и тем, что на нем можно построить, — важна именно конструкция, а не просто факт наличия токена.
Как токенизация недвижимости устроена на практике
В России рабочая схема обычно строится через цифровые финансовые активы. Оператор информационной системы выпускает токен или цифровое право, а инвестор получает экономическое требование, которое связано с объектом недвижимости или его доходностью. Это напоминает мне механику ленд-дропов в метавселенных: вы получаете не просто участок, а набор прав и обязательств, которые к нему прилагаются. Только здесь вместо правил игрового мира — законодательство о ЦФА.
Типовая схема
- Собственник или застройщик определяет актив и финансовую модель.
- Формируется выпуск ЦФА или аналогичного цифрового инструмента.
- Описываются условия: доходность, срок, порядок выплат, риски.
- Инвесторы покупают токены через доступную платформу.
- Дальше идут выплаты, погашение или перепродажа инструмента.
Что именно токенизируют
Чаще всего токенизируют не сам объект, а связанную с ним экономику. Это принципиальный момент, который я всегда подчеркиваю: токен — это не сам актив, а его экономическая проекция. Так же как в метавселенных ценность участка определяется не только его координатами, но и тем, какой денежный поток он может генерировать через аренду, застройку или перепродажу.
- арендный поток;
- доход от продажи объекта;
- индекс стоимости квадратного метра;
- право на денежное требование к эмитенту;
- участие в проектной экономике строящегося объекта.
Какие модели токенизации встречаются чаще всего
| Модель | Что получает инвестор | Где применяется | Главный плюс | Главный риск |
|---|---|---|---|---|
| Доход от аренды | Часть денежных поступлений | Коммерческая недвижимость | Понятный cash flow | Риск простоя и падения ставки аренды |
| Привязка к цене метра | Выплата зависит от роста стоимости | Жилая и строящаяся недвижимость | Удобно для раннего входа | Зависимость от рыночной оценки |
| Долевое участие в проекте | Экономический интерес к результату | Девелоперские проекты | Возможность зайти с меньшим чеком | Риск срыва сроков и стройки |
| Денежное требование к эмитенту | Фиксированная или формульная выплата | Разные типы выпусков ЦФА | Прозрачная структура обязательств | Кредитный риск эмитента |
Когда я сравниваю эти модели с инвестициями в виртуальную землю, то вижу интересную параллель: в метавселенных вы тоже выбираете между арендой ленда, спекуляцией на росте цены или участием в застройке. Но в реальной недвижимости к этому добавляется тяжелая юридическая оболочка, которую нельзя игнорировать.
Как это работает с точки зрения инвестора
Для инвестора токенизация — это способ купить не весь объект, а его экономическую часть. Это снижает порог входа и позволяет распределять капитал между несколькими объектами вместо одной крупной покупки. В моей практике анализа доходности виртуальных участков я часто сталкивался с тем, что диверсификация по разным метавселенным работает лучше, чем ставка на один проект. С токенизированной недвижимостью — та же логика, только вместо разных миров у вас разные типы объектов и локаций.
Плюсы для частного инвестора:
- ниже входной чек, чем при покупке целой квартиры;
- проще собрать портфель из нескольких активов;
- можно заходить в коммерческую недвижимость без самостоятельной покупки объекта;
- удобнее диверсифицировать риски по локациям и типам недвижимости.
Но есть и ограничения, о которых я всегда предупреждаю:
- ликвидность может быть ниже ожидаемой;
- вторичный рынок не всегда развит;
- доходность зависит от эмитента и условий выпуска;
- налоговые и юридические детали нужно проверять заранее.
Чем токенизация недвижимости полезна бизнесу
Для девелопера, собственника или управляющей компании токенизация — это способ привлечь капитал без классического кредита или полной продажи объекта. Такой механизм помогает монетизировать проект по частям и гибче управлять денежным потоком. Это напоминает мне, как в метавселенных владельцы крупных лендов распродают участки под застройку, сохраняя за собой контроль над общей концепцией территории.
На практике бизнес решает несколько задач:
- привлекает финансирование на стройку или объект;
- монетизирует уже работающую недвижимость;
- делит актив на более мелкие инвестиционные части;
- упрощает доступ частных инвесторов к крупным объектам.
Где находится граница между реальной токенизацией и маркетингом
Не каждый проект с красивым словом «токенизация» действительно дает инвестору прозрачные права. Если токен просто обещает «рост стоимости» без понятной юридической конструкции, это слабая модель. Если нет понятного эмитента, правил погашения и раскрытия рисков, перед вами скорее упаковка, чем инструмент. За годы работы с цифровыми активами я выработал простой критерий: если проект нельзя объяснить за две минуты без использования слова «блокчейн» — скорее всего, там нечего объяснять.
Признаки качественного проекта
- есть понятный эмитент;
- описан объект или денежный поток;
- известен механизм выплат;
- указаны риски и сценарии просадки;
- понятны сроки обращения и погашения;
- понятно, где и как проверять документы выпуска.
Красные флаги
- обещают «цифровую собственность» вместо юридически корректной модели;
- не объясняют, что именно получает инвестор;
- нет раскрытия условий досрочного выхода;
- доходность подается без описания рисков;
- токен подменяют словом «доля», хотя долей в ЕГРН он не является.
Пошагово: как проверить токенизированный объект перед покупкой
- Проверьте, кто эмитент и какая у него репутация.
- Прочитайте условия выпуска: срок, выплаты, порядок погашения.
- Поймите, что именно токенизируется: доход, требование, индекс или другой поток.
- Сравните заявленную доходность с рисками простоя, строительства и кредитного качества эмитента.
- Уточните, есть ли вторичный рынок и какие ограничения на продажу.
- Проверьте, как решаются спорные ситуации и что будет при дефолте.
- Оцените, насколько актив прозрачен по документам и финансовой модели.
Этот алгоритм я применяю и к виртуальной земле, и к токенизированной недвижимости. Разница лишь в том, что в реальном секторе к этому добавляется проверка юридической чистоты объекта и эмитента.
Типовые ошибки инвесторов
- Покупка токена без понимания, что он юридически представляет.
- Оценка объекта только по рекламе, без разбора выплат и ограничений.
- Игнорирование риска эмитента.
- Ставка только на рост цены, без анализа денежного потока.
- Вера в то, что блокчейн автоматически решает все правовые вопросы.
Последний пункт — моя любимая ловушка для новичков. Блокчейн обеспечивает прозрачность транзакций, но не гарантирует, что эмитент выполнит обязательства или что объект недвижимости вообще существует в заявленном виде. Технология — это только инструмент, а не замена due diligence.
Когда токенизация особенно уместна
Токенизация работает лучше всего там, где есть понятный денежный поток и прозрачная экономика объекта. Это может быть коммерческая недвижимость с арендой, девелоперский проект с четкой моделью продаж или актив, который удобно дробить на небольшие инвестиционные части. По своему опыту скажу: чем измеримее и предсказуемее денежный поток, тем лучше токенизация ложится на актив.
Менее удачный сценарий — объект с мутной экономикой, слабой юридической структурой и отсутствием нормального раскрытия информации. В таком случае токен не спасает от плохого актива. Это как купить виртуальный участок в метавселенной, где нет ни посетителей, ни застройки, ни планов развития — токен есть, а ценности за ним нет.
Как меняется рынок: куда движется токенизация недвижимости
Рынок в России развивается, но пока упирается в правовые и инфраструктурные ограничения. Эксперты отмечают, что прямой выпуск токенов, обеспеченных правом собственности на недвижимость, в действующей конструкции ограничен, а основной путь — опосредованная токенизация через денежные требования и доходность. Я наблюдаю за этим процессом с особым интересом: это напоминает ранние этапы рынка виртуальной земли, когда еще не было понятно, какие именно права дает токен на участок и как они будут защищаться.
Это важный момент: сегодня токенизация — это прежде всего финансовая упаковка недвижимости, а не новая форма регистрации права. Именно поэтому сильные проекты должны объяснять не только технологию, но и юридическую логику выпуска. Когда ко мне приходят с вопросом «стоит ли вкладываться в токенизированную недвижимость», я всегда отвечаю: сначала разберитесь, что именно вы покупаете, и только потом смотрите на технологическую оболочку.
Краткий чек-лист перед инвестицией
- Понятно ли, что именно я покупаю?
- Есть ли у инструмента юридическая конструкция, а не только маркетинг?
- Кто отвечает по обязательствам?
- Откуда будет формироваться доход?
- Понятны ли сроки и условия выхода?
- Есть ли риск, что доходность не реализуется?
- Проверены ли документы и эмитент?
Вывод
Токенизация реальной недвижимости на практике — это не «магическая цифра» и не замена собственности в ЕГРН, а способ перевести экономику объекта в цифровой инвестиционный формат. Для инвестора это удобный вход в недвижимость с меньшим чеком, для бизнеса — способ привлечь капитал и гибко работать с денежными потоками. Как человек, который начинал с коллекционирования NFT-драконов и дорос до анализа рынков виртуальной земли, я вижу здесь ту же эволюцию: цифровые активы взрослеют, обрастают юридическими конструкциями и становятся частью серьезной экономики.
Главное правило простое: смотреть не на модное слово «токен», а на то, что именно стоит за ним юридически, финансово и операционно. Если конструкция прозрачна, токенизация может стать рабочим инструментом. Если нет — это всего лишь красивое название для старого риска.
FAQ
Токенизация недвижимости в России уже разрешена?
Да, но в рамках действующих механизмов ЦФА и похожих цифровых прав. При этом право собственности на сам объект по-прежнему подтверждается через государственную регистрацию, а не через токен. Это как с виртуальной землей: ваш токен подтверждает права в рамках конкретной платформы, но не заменяет законы физического мира.
Можно ли купить токен и стать собственником квартиры?
Нет, токен не заменяет запись в ЕГРН. Обычно инвестор получает право на денежное требование, доход или иной экономический интерес, связанный с объектом. Это принципиальное отличие от покупки виртуального участка, где токен часто и есть единственное подтверждение владения.
Что безопаснее: токен на аренду или токен на рост цены?
Чаще понятнее токен, привязанный к арендному потоку, потому что у него есть измеримый cash flow. Но безопаснее он не автоматически: все зависит от качества объекта, эмитента и структуры выплат. Я всегда советую смотреть на предсказуемость денежного потока — это универсальный принцип и для реальной, и для виртуальной недвижимости.
Какой главный риск токенизированной недвижимости?
Главный риск — не технология, а юридическая и финансовая конструкция выпуска: кто отвечает по обязательствам, из чего платят доход и что будет при проблемах у эмитента. Блокчейн не спасет от плохого бизнеса или недобросовестного эмитента.
Подходит ли такой инструмент частному инвестору?
Да, если инвестор умеет читать условия выпуска, понимает риски и рассматривает токен как финансовый инструмент, а не как прямую покупку недвижимости. Это требует определенной насмотренности — примерно такой же, как при оценке виртуальных участков в метавселенных, где за красивой картинкой может скрываться пустышка.